春日部市で土地と建物の名義が違う不動産を売却するには?手順と注意点
2026/10/16
土地と建物の登記名義が異なる家を売りたいものの、「名義を一つにしないと売れないのか」「誰の同意や書類が必要なのか」と迷う方は少なくありません。名義が異なることだけで売却できないとは限らず、土地・建物それぞれの所有者が、対象となる権利を正しく売買できるよう準備することが大切です。
相続登記が未了、共有者と連絡がとれない、住宅ローンの抵当権が残るなど、状況ごとに手順は変わります。本記事では、春日部市で売却を検討する際に確認したい登記内容、関係者との調整、売却から税務までの流れを整理します。
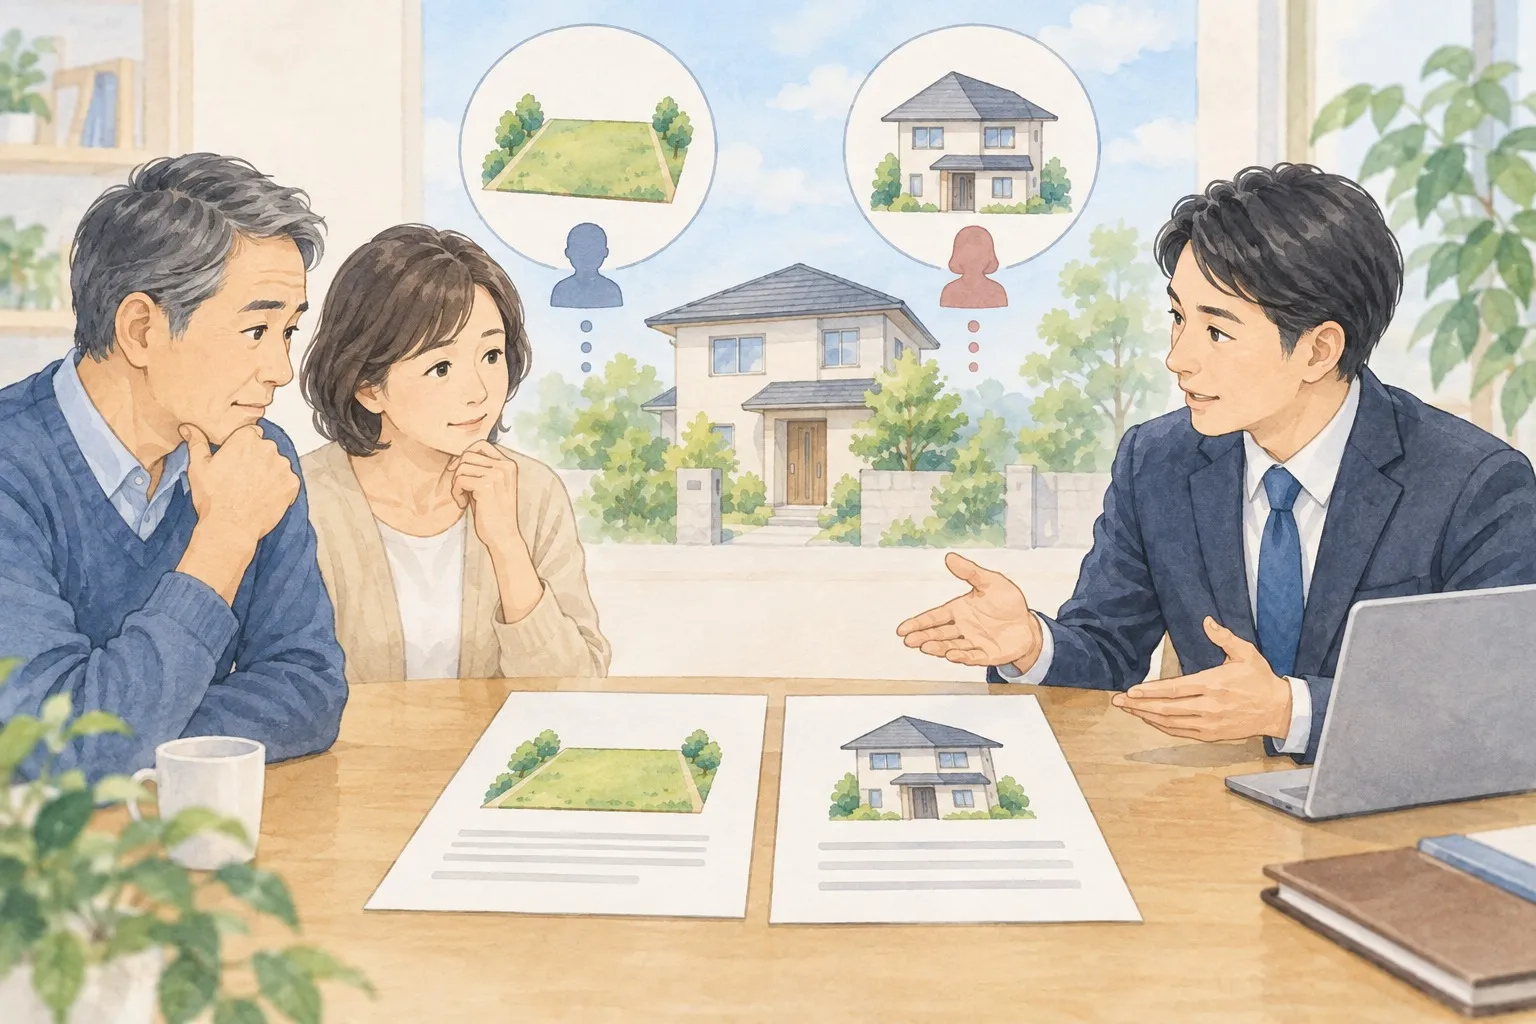
※記事上部の画像は内容を伝えるための生成イラストです。実在の物件・顧客・取引を撮影した写真ではありません。
名義が違っても売却できる?まず確認すること
土地・建物の登記名義を別々に確認する
土地と建物の登記事項証明書を別々に確認し、所有者の氏名・住所、共有持分、抵当権などの権利を一覧にします。固定資産税の納税通知書や手元の権利証だけでは登記の現在の状態を把握できないことがあるため、法務局の登記情報を基準にします。
建物が未登記の場合や増築部分がある場合も、現況と登記の一致を確認し、売却相談の初めに不動産会社・司法書士へ伝えます。 土地は地番、建物は家屋番号で確認し、複数筆や附属建物の見落としがないよう、敷地と建物が一緒に譲渡対象になるかも照合します。
名義を一つに統一することが必須とは限らない
土地と建物の名義が異なっていても、売却前に必ず一人へ名義をまとめる決まりがあるわけではありません。土地の所有者と建物の所有者がそれぞれ売主となり、両方を同時に売る方法を検討できます。
所有者を一本化するための贈与や持分移転は、税金や費用、権利関係に影響する場合があります。名義変更ありきで動かず、現状のまま取引できるかを専門家に確認しましょう。 名義統一が必要かは買主の希望や担保設定、登記手続きと決済設計をふまえて判断します。移転の原因に応じて登録免許税や贈与税などが関係する可能性も専門家に確認します。
誰が売主になるか・共有者の同意を確認する
売買の対象にする土地・建物それぞれの権利者が、売主として契約や引渡しに関わります。共有物全体を売る場合は共有者全員の合意が原則として必要です。共有者の一人が自分の持分だけを処分する場合は、共有物全体の売却とは別の取引です。
土地と建物の名義人が異なる場合も、誰がどの権利を移転するのか契約書で明確にします。共有物の変更に関する定めは民法第251条を確認してください。 土地側と建物側で共有者が別なら、名義の一覧を分けて作成すると連絡漏れを防げます。契約日や決済日に出席が難しい人がいる場合、委任状や本人確認の方法も事前に相談します。
抵当権や敷地利用権・居住者も確認する
登記に住宅ローンなどの抵当権が残っている場合は、残債額と返済方法、決済日に抵当権を抹消できるかを金融機関に確認します。土地の上に別人名義の建物がある場合、地代の授受や土地賃貸借契約、使用貸借、通行・配管などの権利が売却条件に関係することもあります。
建物の居住者や賃借人がいる場合は、引渡し条件と時期も早めに整理します。 土地と建物の所有者が異なる状態では、建物の敷地利用権をどう引き継ぐかも買主の判断材料です。登記簿だけでなく、契約書や支払い記録、過去の合意内容も確認し、事実に沿って説明できるよう準備します。
相談時に準備できる資料と情報
売却条件を相談する前に、土地・建物の登記識別情報(権利証)、固定資産税の資料、ローン残高、賃貸借・使用に関する契約書があれば用意します。ただし、必要書類は名義人、登記の状態、相続・離婚などの経緯、取引方法によって異なります。
最初の相談では資料が全部そろっていなくても構いません。まず登記簿と権利関係を共有し、不足書類を個別に確認します。 査定相談時は、登記簿の写しや位置が分かる資料から始め、原本や個人情報の受け渡し方法を確認します。第三者の書類は、関係者の同意なく不必要に共有しないようにしましょう。
相続登記など、売却前に名義整理が必要なケース
相続登記が未了なら相続人と遺産分割を確認
相続した土地や建物の登記が亡くなった方のままなら、売却条件を決める前に、遺言書や遺産分割の有無を確かめ、相続人と取得する人を整理します。土地と建物で相続した人や割合が異なる場合は、それぞれの不動産について確認が必要です。
遺産分割協議がまとまらないまま、特定の相続人だけで不動産全体の売却を進めることはできません。戸籍等の収集を含め、司法書士に登記の進め方を相談してください。 相続人が確定した後は、遺言書に基づく手続きか、遺産分割協議に基づく手続きかで登記の書類が変わります。協議が必要な場合は対象不動産と取得者を特定し、参加者全員の合意を得ます。
相続登記の義務化と期限を把握する
2024年4月から相続登記の申請が義務化され、相続で不動産を取得したことを知った日から原則3年以内に申請する必要があります。正当な理由なく申請しない場合の過料も定められています。
2024年4月より前に始まった相続にも経過措置があるため、期限を自己判断せず個別に確認しましょう。詳細と例外は法務省「相続登記の申請義務化について」で確認できます。売却予定がある場合は登記完了までの期間を見込み、買主への引渡し時期を相談します。
以前に発生した相続も対象となる場合があり、法務省は2024年4月1日時点で未登記の不動産について、原則として2027年3月31日までの申請期限を案内しています。取得を知った時期等により期限は異なるため個別に確認してください。
登記簿上の住所・氏名や建物表示も照合する
登記簿上の住所や氏名が現在と異なる場合も、所有者本人であることをつなぐ資料や住所・氏名変更登記の要否を確認します。戸籍上の姓変更、転居、旧住所の記録の有無などにより必要な書類・申請が変わります。
また、登記記録にない増築・取壊し、建物の種類や所在地表示の違いが分かったときは、売却活動を始める前に整理方針を相談してください。 変更登記が必要なときは、所有権移転の前提となる申請と合わせ、司法書士に段取りを確認します。名義の相違を買主へ伝える際は、どの記録が旧情報か資料とともに説明できるよう整理します。
共有者の連絡や契約判断に課題がある場合
共有者の一部と連絡がとれない、認知症などで意思確認が難しい、未成年者が関係する場合は、通常の売却と異なる手続きが必要となる可能性があります。本人の意思能力を欠く場合に家族が当然に代わって契約できるわけではなく、成年後見制度や家庭裁判所の関与が必要になることもあります。
事情を推測して書類に署名せず、司法書士・弁護士等へ状況を具体的に伝え、適法な代理方法と手順を確認します。 本人の意思確認や委任の範囲は、契約締結・登記申請・代金受領で異なることがあります。
連絡先が分からない場合も、氏名を代筆したり押印したりせず、戸籍の附票等で連絡先をたどれるか専門家と確認します。
必要書類は登記原因・取引方法で異なる
遺産分割協議書、戸籍関係書類、印鑑証明書、本人確認資料などが必要になる場合がありますが、すべての売却で同じ書類が一律に必須とは限りません。売買契約・決済時の本人確認書類、登記申請書類、ローン抹消書類なども分けて考えます。
関係者が複数いるときは、誰がいつ何を取得するか担当と期限を決め、原本の保管や共有方法にも気を配ります。 本人確認や登記原因を示す書類は、司法書士が登記申請にあたり別途案内します。
先に一般的な書類を揃えるより、登記記録と相続関係を共有し、不足資料を個別に確かめると二度手間を減らせます。
売却開始から引渡し・税務申告までの進め方
売却方針と代金の分け方を事前に話し合う
売却を進める前に、土地と建物の全名義人で、売却する範囲、希望価格、最低条件、残置物や修繕の扱い、引渡し時期、諸費用の支払方法を話し合います。売却代金の受取口座や分配方法も、登記上の持分や当事者の合意・税務上の扱いを踏まえて整理し、口頭だけでなく記録に残します。
意見がそろわない点を曖昧にしたまま広告を始めると、申込み後の条件変更や契約調整につながるためです。 土地と建物で名義人が異なるなら、希望条件を別々に記録し、誰がどの点に合意したか分かるようにします。価格や費用の割合は自動的に同額となるものではなく、持分や契約条件、税務を踏まえて確認してください。
査定・媒介契約の段階から権利関係を共有
査定を依頼するときは、土地・建物の名義が異なること、共有者の人数、相続登記の状況、抵当権、居住者や賃借人の有無を最初に伝えます。価格だけでなく、どの権利を誰から買主へ移すのか、必要な調整や費用、想定スケジュールも説明できる会社か確認します。
戸建て売却の基本は戸建ての売却案内も参考にし、実際の条件は個別に査定で確かめます。 査定時には机上査定か訪問査定か、価格の根拠、媒介契約の種類・期間・報告方法も比べます。登記が未整理でも相談できますが、広告や契約日を確約する前に解決が必要な条件を明らかにします。
売買契約・決済・登記の段取りを合わせる
媒介契約や売買契約では、契約当事者、売買対象の土地・建物、持分、引渡し条件、登記手続きの段取りを確認します。契約締結後、決済日に買主から代金を受け取り、抵当権抹消や各売主からの所有権移転登記を同時に進めるのが一般的です。
相続登記が必要な場合は、売買契約の条件と決済日までに行う手続きについて、仲介会社・司法書士・金融機関で事前にすり合わせます。 決済前には本人確認、残代金や固定資産税等の精算、抵当権抹消書類、鍵や関係書類の引渡しを確認します。
必要な署名押印や本人出席の方法は取引や登記の内容で変わるため、司法書士の案内に沿って準備しましょう。
譲渡所得や控除は所有者ごとに確認する
譲渡所得は、売却代金から取得費や譲渡費用などを差し引いて計算します。共有不動産の譲渡所得の計算では、共有者の持分に応じた考え方が用いられ、居住用財産の特例も各人の居住状況・所有関係など条件を満たすか個別確認が必要です。
名義の違いだけで控除が適用されるわけではありません。要件は国税庁「共有のマイホームを売ったとき」を読み、申告前に税理士や税務署へ確認します。 取得費が分からない場合の扱い、相続や贈与での取得費の引継ぎ、居住用特例の要件などで税額は変わります。
売却代金を持分で分けても、実際の取得費・譲渡費用等を反映して計算し、各人の確定申告要否を確認します。
よくある質問:名義を一つにしないと売れない?
よくある質問は「名義変更しないと売れない?」です。土地と建物の所有者が明確で、それぞれの売主が取引に参加できれば、必ずしも一人の名義に統一する必要はありません。ただし相続登記未了、抵当権、意思確認や契約権限の問題があると、事前整理が必要です。
相続が関係する方は相続に関する案内、戸建て売却は戸建ての売却案内をご覧ください。個別の権利関係を整理したい方はお問い合わせからご相談ください。 名義人の一人が売却に参加できない場合や相続登記が未了の場合は、売却時期や契約条件も含めて個別確認が必要です。
春日部市での不動産売却は当社の案内も参考にしつつ、登記・法律・税務の判断はそれぞれの専門家にご相談ください。
かりゆし笑会株式会社
戸建ての売却や空き家の管理、相続に関する悩みなど、春日部で不動産売却を検討される方の様々な事情に対応しております。状況に応じた選択肢をご提案し、今後の暮らしに向けた判断の整理をサポートします。
〒344-0048
埼玉県春日部市南中曽根408−4
048-793-4105
目次
戸建ての売却や空き家の管理、相続に関する悩みなど、春日部で不動産売却を検討される方の様々な事情に対応しております。状況に応じた選択肢をご提案し、今後の暮らしに向けた判断の整理をサポートします。
かりゆし笑会株式会社
〒344-0048
埼玉県春日部市南中曽根408−4
048-793-4105