春日部市で住宅ローンが残る家を売る方法|完済・抵当権抹消・不足額の確認
2026/08/09
住宅ローンが残る春日部市の家でも、売却を検討できます。大切なのは「売れる見込み額」と「引渡し時に完済するための金額」を早めに比べ、抵当権の抹消まで金融機関と段取りを整えることです。
残債を下回る価格でしか売れない場合は、売主が不足額を用意できるか、金融機関と別の方法を相談する必要があります。この記事では、残債確認から決済・引渡しまでの流れを整理します。
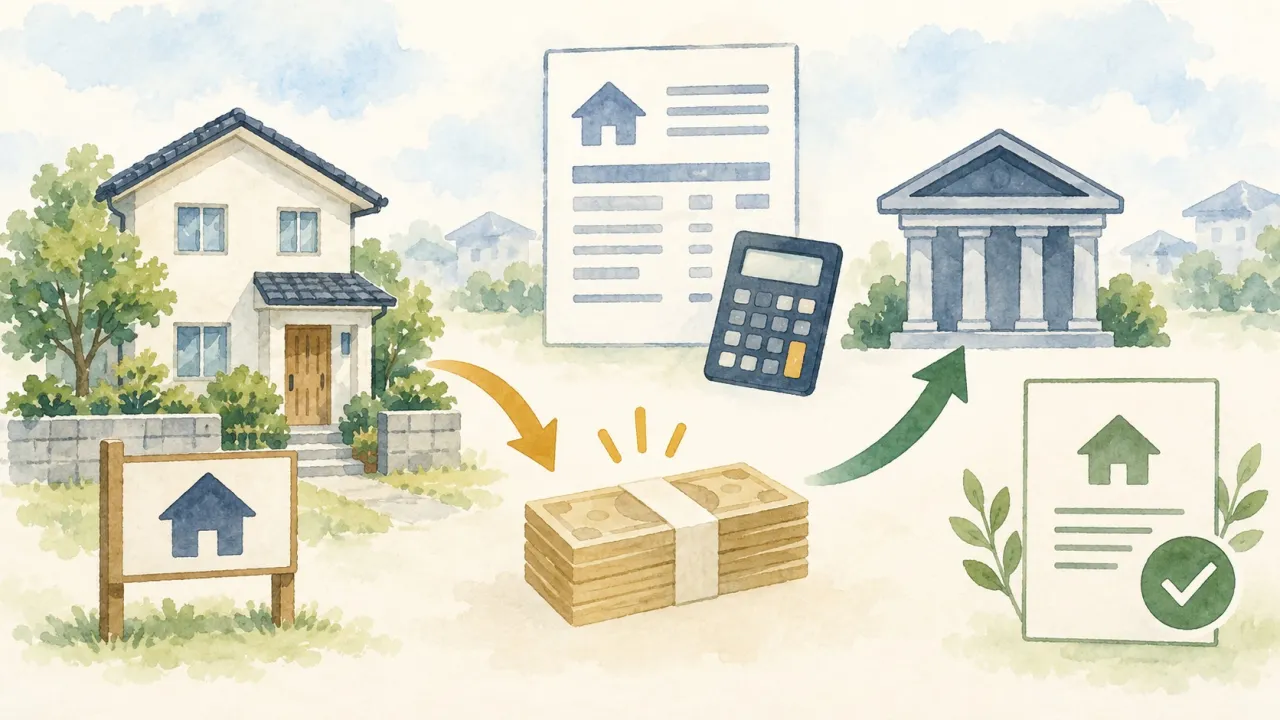
※この画像は記事内容を伝えるための生成イラストです。実在の物件・顧客・金融機関の書類を示すものではありません。
最初に残高と完済額を確認する
毎月の返済予定表に書かれた残高と、実際に売却日の時点で完済に必要な金額は同じとは限りません。売却予定日を伝えて、金融機関に全額繰上返済の申込期限、利息や手数料、抵当権抹消用の書類の受取方法を確認します。
住宅金融支援機構の融資を利用している場合は、同機構の繰上返済の案内も参考になります。融資先ごとに方法が異なるので、一般的な説明だけで日程を決めないでください。
査定は複数の価格帯で確認します。査定額は成約を保証する数字ではありません。売出価格のほか、保守的な成約見込みで試算し、残債に届くかを見ます。戸建て査定の比較方法を参考に、根拠と売却期間も尋ねてください。
手取りを計算して完済可能か調べる
売却代金からは、仲介手数料、抵当権抹消や所有権移転に関わる費用、測量・残置物処分など必要な費用が差し引かれます。税金は譲渡所得や特例によって別途確認します。売却代金がローン残高を超えていても、費用を引いた後に不足する場合があります。まず、想定価格ごとの資金表を作り、買主からの残代金と自己資金で決済日に完済できるか確認します。
たとえば、売却代金の見込みが2,500万円、完済予定額が2,300万円でも、差額200万円がすべて手元に残るわけではありません。仲介手数料や登記費用などを支払う必要があり、住み替え費用も別に見積もります。数字は説明用の仮定で、実際の金額は査定と金融機関の完済予定額で確認してください。
売却代金で完済できるときの流れ
買主と売買契約を結んだら、金融機関に完済日を正式に伝え、必要書類の準備を進めます。決済日には、買主から残代金を受け取り、売主のローンを返済し、抵当権抹消と所有権移転を連携して行うのが一般的です。金融機関、仲介会社、司法書士、買主の予定が合うよう、早めに日程を確定します。
完済しただけで登記簿上の抵当権が自動で消えるわけではありません。金融機関から抹消に必要な書類を受け取り、登記申請を行います。手続きは法務局の抵当権抹消案内で確認できます。実際の決済では司法書士に依頼することが多いため、費用と担当範囲を事前に確認します。
売却代金だけでは残債を返せないとき
不足額を自己資金で用意できるなら、売却代金と合わせて完済できるか金融機関に相談します。住み替えを予定する場合、借入先や新居の融資条件によって検討できる方法が異なります。新たな借入れで不足分を賄えると自己判断せず、審査、返済負担、二重ローンになる期間を確認してください。
自己資金もなく、返済の継続が難しい場合は、延滞が進む前に金融機関へ相談しましょう。金融機関の同意を得て抵当権を外し、売却後も残る債務の返済を取り決める「任意売却」が検討対象になることがあります。
住宅金融支援機構は融資住宅等の任意売却を案内しています。任意売却をすれば借金が消える、必ず高く売れる、といった説明は正しくありません。残債の扱いと費用を金融機関に確認してください。
返済が厳しいときの相談順序
毎月の返済が重い場合、まず借入先に返済方法変更の可否を相談します。住宅金融支援機構も返済に困ったときの相談を案内しています。家計全体の債務や差押えの問題があるなら、法律専門家への相談が必要になることもあります。不動産会社の査定だけでは金融機関の承諾条件は確定しません。
共有名義やペアローンの場合、登記上の所有者、各ローンの債務者、抵当権者がそれぞれ誰かを確認します。売却について全員の合意が必要か、完済額をどう分けるか、売却代金の入金先をどうするかを、契約前に整理してください。離婚など事情がある場合も、名義変更だけで債務が当然に移るわけではありません。
売出し前に確認する資料と段取り
登記事項証明書、ローン返済予定表、金融機関からの完済額の案内、固定資産税の資料、建築・修繕資料を揃えます。売却費用や引越し費用の見積りも加えます。買主に引き渡せる日を決めるには、退去、残置物処分、境界確認などの予定も必要です。売却前の準備と照らして不足を確認しましょう。
仲介で買主を探すか、買取業者への売却を検討するかは、手取りと日程、契約条件で比べます。買取価格が低めでも短い日程を優先したい場合がありますが、提示額だけでなく費用負担を確認します。詳しくは仲介と買取の比較を参照してください。
よくある疑問
ローンが残っていると売出し広告も出せない?
残債がある段階で売却活動を始めること自体は可能です。ただし、買主へ抵当権のない状態で引き渡せる見込みを立て、売買契約の条件と金融機関との段取りをそろえる必要があります。売却金額が未確定の段階でも、完済予定額の確認と不足額の試算は先に進められます。媒介を依頼する会社に借入れの状況を伝え、無理な契約日を設定しないようにしましょう。
売却代金がローン残高より多ければ安心?
売買代金とローン残高だけの比較では足りません。残代金の支払時期、手付金の扱い、仲介手数料、抹消登記費用、繰上返済に伴う費用、引越し費用を含めて現金の動きを見ます。引渡し前に先払いが必要な支出もあります。税金は売却後の申告になることがあるため、決済時の手取りがそのまま最終的な利益とは限りません。
返済が遅れそうなら、売却開始まで待ってよい?
返済の遅れが見込まれるときは、先に借入先へ相談する方が選択肢を把握しやすくなります。売却には査定、買主探し、契約、決済の時間がかかり、直ちに現金化できるとは限りません。督促状や通知が来ている場合は内容と期限を確認し、金融機関、必要なら法律専門家へ早めに相談してください。売却会社の説明だけで返済条件が変わることはありません。
完済後に受け取った抹消書類を失くしたら?
金融機関から受け取った抵当権抹消書類を失くした場合は、融資先に再発行や代替手続の可否を問い合わせます。古い抵当権が登記に残っているなら、売却の前に司法書士へ相談して必要な期間を確認してください。登記簿で抵当権の状態を確認しておくと、契約・引渡しの予定を立てやすくなります。
税金と住み替えの注意点
ローンを返した額は、そのまま譲渡所得計算の取得費や譲渡費用になるわけではありません。税務上は売却額、取得費、譲渡費用、利用できる特例を別に確認します。マイホームの3,000万円特別控除には要件があり、新居の住宅ローン控除との関係にも注意が必要です。
国税庁のマイホームを売ったときの特例と売却時の税金を参照し、申告は個別の事情に応じて確認してください。
住宅ローンが残っていること自体で売却を諦める必要はありません。完済額、売却で入る金額、費用、不足時の資金手当を別々に把握し、金融機関と売却担当者の間で決済日までの手順を合わせることが重要です。